

Ceny energii elektrycznej, gazu i ciepła rosną szybciej niż marże większości zakładów produkcyjnych, a opłata mocowa oraz koszty uprawnień emisyjnych dokładają kolejne obciążenie do rachunku za media. Jest to często bezpośrednia przyczyna spadku rentowności, którą zarząd odczuje w najbliższym bilansie kwartalnym. Pytanie brzmi, jak ograniczyć zużycie energii w sposób policzalny i możliwy do zweryfikowania przez bank, audytora czy zarząd.
Koniec modernizacji na wyczucie – jak norma ISO 50001 opiera się na analityce EnB i EnPI?
Punktowa wymiana sprężarki czy oświetlenia na LED przynosi efekt jednorazowy i trudny do zmierzenia. Norma ISO 50001 wymaga systemowego wyznaczenia poziomu bazowego zużycia energii (EnB) dla każdego węzła technologicznego, a następnie powiązania go z wolumenem produkcji poprzez wskaźniki efektywności energetycznej EnPI. Dopiero taki bilans u źródła pokazuje, która linia zużywa energię nieproporcjonalnie do wytworzonego wyrobu i dlaczego.
Zakład, który zna swój rzeczywisty profil zużycia mediów, potrafi obniżyć koszt jednostkowy produktu wyłącznie poprzez korektę parametrów pracy urządzeń i harmonogramów produkcji. To instrument inżynierii finansowej, który przekłada dane z liczników na konkretną kwotę w rachunku wyników. Różnica między działaniem doraźnym a stałym mechanizmem kontroli kosztów operacyjnych decyduje o tym, czy oszczędność powtórzy się w kolejnym roku, czy zniknie razem z pierwszą fakturą po modernizacji.
Opłata mocowa i szczyt poboru mocy – certyfikat ISO 50001 jako tarcza dla marży
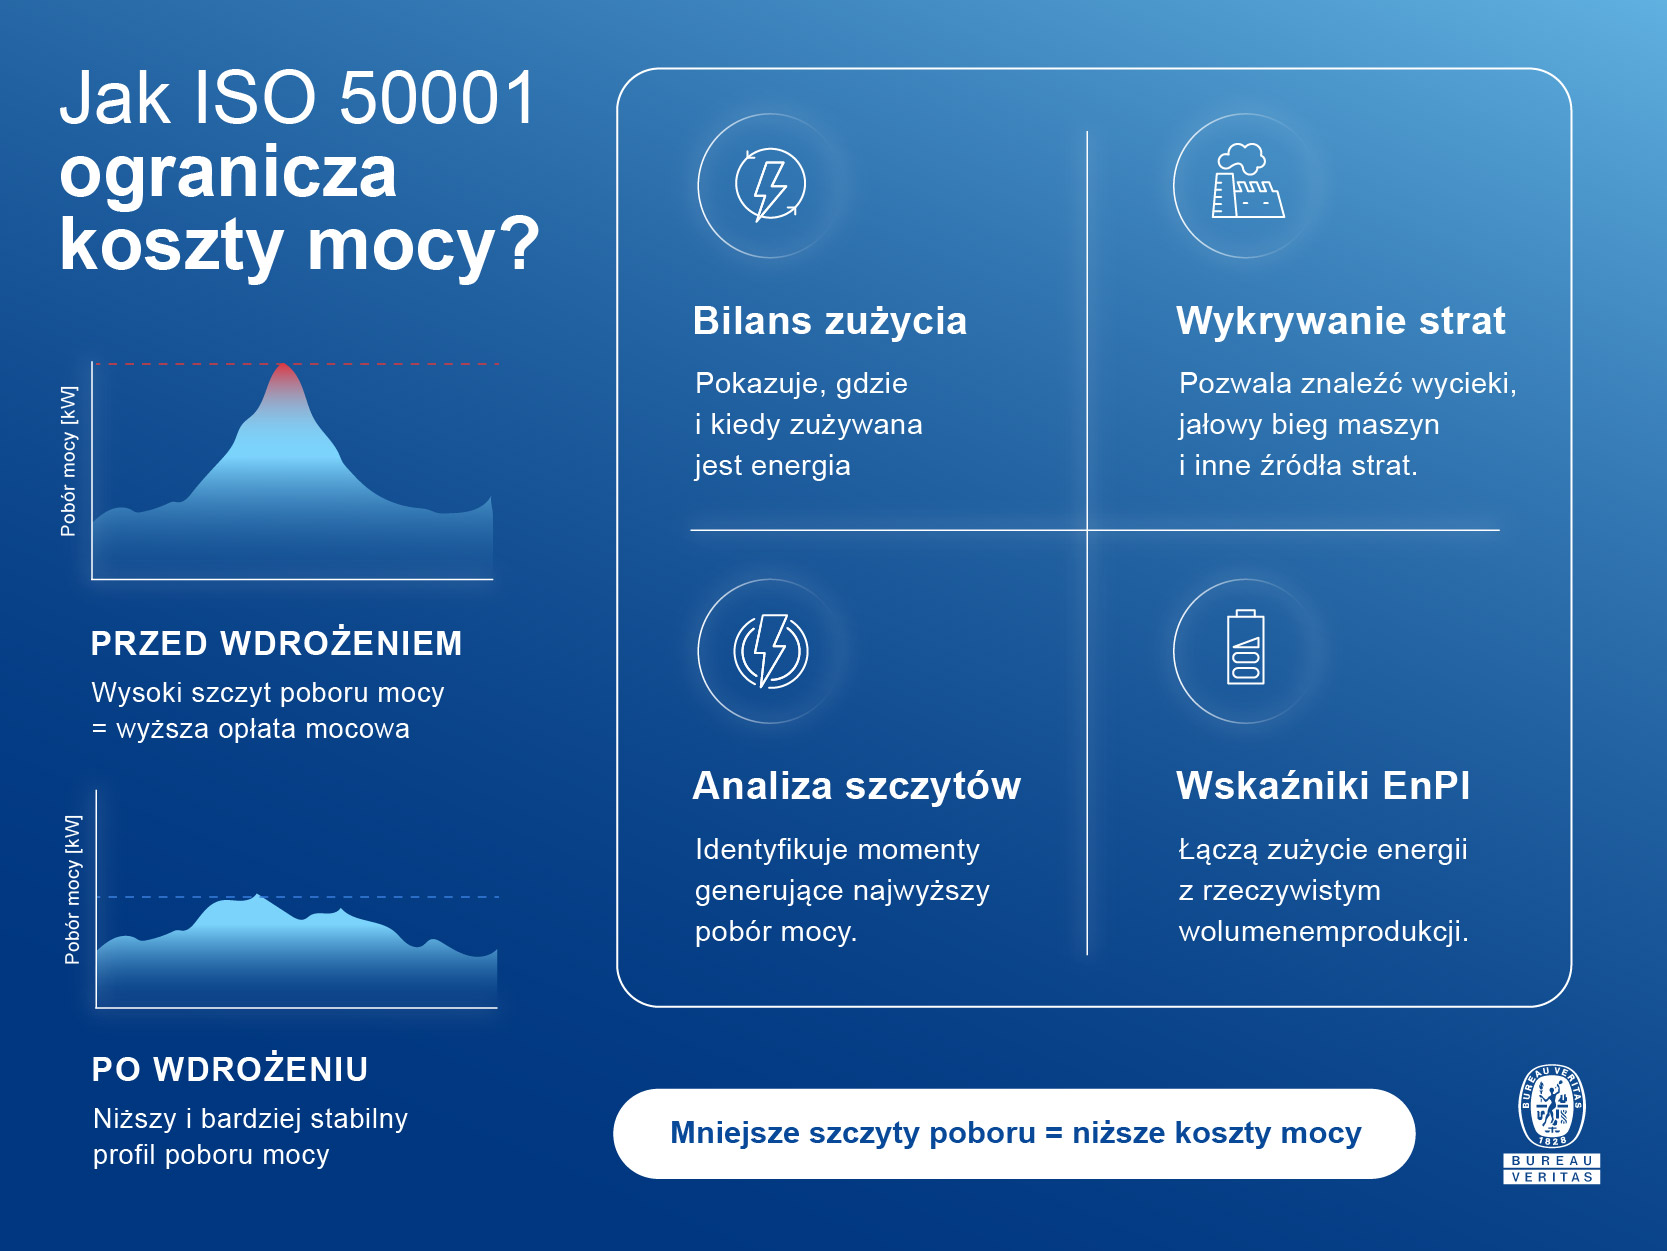
Koszt energii to również profil poboru mocy w godzinach szczytu, od którego zależy wysokość opłaty mocowej i ryzyko przekroczenia mocy umownej. Zakład rozliczany według mocy zamówionej płaci nie za to, ile realnie zużył w skali miesiąca, lecz za to, jak wysoki szczyt wygenerował w newralgicznych godzinach doby. Wdrożenie systemu zarządzania energią wymusza identyfikację tych szczytów i ich przyczyn na poziomie poszczególnych instalacji, zanim staną się podstawą kolejnej, wyższej taryfy. Audyt energetyczny prowadzony w ramach certyfikacji obejmuje między innymi:
- bilansowanie zużycia mediów na poziomie linii produkcyjnych i węzłów technologicznych;
- identyfikację strat energii nieużytecznej, w tym wycieków sprężonego powietrza i jałowego biegu maszyn;
- wyznaczenie profilu obciążenia mocą czynną oraz źródeł szczytów generujących opłatę mocową;
- ustalenie wskaźników EnPI dla poszczególnych linii i powiązanie ich z wolumenem produkcji.
Efekt takiego przeglądu to redukcja mocy zamówionej bez ograniczania zdolności produkcyjnych, a tym samym trwała ochrona marży przed rosnącym obciążeniem fiskalnym rynku mocy.
Zielone finansowanie i ESG – certyfikat ISO 50001 jako dowód dla banków i funduszy
Unijna dyrektywa o efektywności energetycznej nakłada już konkretne terminy – zakłady zużywające powyżej 10 TJ energii rocznie muszą przeprowadzić niezależny audyt energetyczny do 11 października 2026 roku, a te powyżej 85 TJ wdrożyć certyfikowany system zarządzania energią do 11 października 2027 roku. To twardy obowiązek regulacyjny z konkretną datą graniczną.
Wiarygodność wykazywanych przy tej okazji oszczędności energetycznych zależy jednak od tego, kto je potwierdza – bank udzielający zielonego kredytu ani fundusz oceniający wskaźniki ESG nie oprą decyzji na wewnętrznym raporcie zakładu. Potrzebna jest niezależna, międzynarodowa jednostka certyfikująca, której ocena zgodności ma uznawalność globalną i nie budzi wątpliwości audytorów zewnętrznych. Taką rolę pełni m.in. Bureau Veritas, organizacja obecna na rynku certyfikacji systemów zarządzania od kilkudziesięciu lat.
Niezależny audyt zgodności z normą ISO 50001 stanowi podstawę wydania certyfikatu potwierdzającego rzetelność systemu zarządzania energią – dokumentu ważnego przez trzy lata, podtrzymywanego regularnymi audytami nadzoru. Taki certyfikat staje się twardym elementem komponentu E w raportowaniu ESG.
Marża zaczyna się od pomiaru – norma ISO 50001 stałą praktyką zarządcza
Rosnące ceny mediów i obciążenia fiskalne nie znikną wraz z kolejnym kwartałem, to nowa, trwała rzeczywistość kosztowa polskiego przemysłu. W tych warunkach jedyną skuteczną ochroną marży operacyjnej pozostaje uszczelnienie gospodarki energetycznej oparte na ciągłym pomiarze, a nie na doraźnych korektach po fakcie. System zarządzania energią zbudowany zgodnie z wymaganiami normy to stały mechanizm zarządczy, który przekłada każdą kilowatogodzinę zaoszczędzoną na linii produkcyjnej na wynik finansowy widoczny w bilansie zakładu, kwartał po kwartale.